Profesjonalne strategie zgodności AML dla firm kryptowalutowych – obejmujące polityki i oceny ryzyka.
Opublikowano: Ostatnio sprawdzono: Jak piszemy
Twoja firma kryptowalutowa potrzebuje programu przeciwdziałania praniu pieniędzy (AML) zaprojektowanego specjalnie dla jej unikalnych ryzyk. Obejmuje on polityki, oceny ryzyka, weryfikację klientów i kompleksowe szkolenia. Koordynujemy niezależnych specjalistów ds. zgodności, aby pomóc Ci w budowie lub aktualizacji tego programu. Pamiętaj, że nie jesteśmy kancelarią prawną ani licencjonowanym audytorem. Ostateczną decyzję w sprawie przeglądu podejmują regulatorzy lub banki.
Masz jeszcze pytanie w swojej sprawie? Napisz do nas:
Pytania zadawane przez użytkowników
Co wchodzi w skład programu AML dla firmy kryptowalutowej?
W większości przypadków potrzebujesz pisemnej oceny ryzyka dla całej firmy, jasnych polityk wewnętrznych, weryfikacji tożsamości klientów, sprawdzania sankcji i ryzykownych adresów, monitorowania transakcji, odpowiedniego przechowywania dokumentacji, szkoleń dla personelu oraz jednej wyznaczonej osoby odpowiedzialnej za proces. Dokładny zakres zależy od produktów, klientów i przepisów, które Cię obowiązują. Twój prawnik potwierdza te przepisy.
Czy możecie pełnić funkcję naszego oficera compliance lub MLRO?
Nie, nie przejmiemy tej roli, ponieważ nie jesteśmy licencjonowanym oficerem. Twoja firma zachowuje własnego oficera compliance, który podejmuje decyzje i składa zgłoszenia. Niezależni specjaliści mogą go wspierać przeglądami, projektami dokumentów i szkoleniami.
Czy istnieje sposób, aby zapewnić sobie pozytywny wynik przeglądu regulatora?
Nie. Decyzja należy do regulatorów, banków i audytorów i podejmują ją samodzielnie. Możemy pomóc w przygotowaniu jasnych i spójnych dokumentów oraz w gotowości na pytania, które zwykle zadają. Nie możemy obiecać zatwierdzenia ani żadnego konkretnego wyniku.
Które przepisy mają zastosowanie do mojej firmy?
To zależy od trzech czynników: kraju, w którym działasz, świadczonych usług oraz typu obsługiwanych klientów. Nie udzielamy tutaj porad prawnych. Twój prawnik lub wytyczne opublikowane przez nadzór potwierdzają przepisy. Gdy już masz tę listę, specjaliści dopasowują do niej Twoje dokumenty.
Czym różni się program od szablonu?
Szablon dostarcza nagłówków. Program wymaga również oceny ryzyka opartej na rzeczywistych produktach i klientach, kontroli, które personel faktycznie stosuje, oraz zapisów potwierdzających ich wykonanie. Przeglądamy Państwa dokumenty pod kątem zgodności z faktycznym funkcjonowaniem firmy.
Czy musimy przekazać Państwa dane klientów?
Nie na początku. Specjaliści rozpoczynają od pisemnych polityk, opisów procesów i przykładowych plików, z których usunięto dane osobowe. Jeśli przegląd wymaga dostępu do rzeczywistych rejestrów, dostęp ten jest najpierw uzgadniany na piśmie i ograniczony do zakresu niezbędnego do zadania.
Typowe sytuacje
- Bank lub dostawca płatności zażądał Twojej polityki AML, oceny ryzyka i dowodów kontroli
- Dodałeś staking, nowy listing tokena lub kolejny kraj, a Twoja ocena ryzyka nie odzwierciedla już tego, co oferujesz
- Procedura KYC jest niejasna, więc wdrażanie klientów trwa zbyt długo lub przebiega za każdym razem inaczej
- Alerty z monitorowania i screeningu piętrzą się, a nie ma pisemnych zasad ich rozpatrywania
- Regulator lub audytor zgłosił zastrzeżenia i potrzebny jest plan ich usunięcia
- Polityka pochodzi z szablonu i nikt nie potwierdził, czy odpowiada rzeczywistej działalności
- Nowy oficer compliance rozpoczął pracę i potrzebuje przekazania obowiązków według jasnej struktury
To jest dla Ciebie, jeśli
- Założyciele startupów kryptowalutowych, którzy potrzebują polityk AML przed kontaktem z regulatorem, bankiem lub partnerem płatniczym
- Oficerowie ds. zgodności potrzebujący niezależnego przeglądu swoich polityk lub ocen ryzyka.
- Kierownicy finansów i operacji, których bank lub dostawca płatności zażądał dokumentacji AML
- Zespoły, które szybko się rozwinęły i teraz polegają na odtworzonych szablonach, które nie odpowiadają już ich rzeczywistym produktom
- Dla właścicieli stojących przed audytem, przeglądem partnera lub regulatorem zadającym pytania
Co robimy
- Mapowanie działalności i jej ryzyk
Zaczynamy od analizy produktów, klientów, obsługiwanych krajów, sposobów przyjmowania płatności i używanej technologii. Krótki arkusz informacyjny i kilka rozmów pozwalają specjalistom określić, które ryzyka są istotne. Program jest budowany wokół Państwa działalności, a nie ogólnego szablonu.
- Budowa lub przegląd oceny ryzyka
Pomagamy stworzyć kompleksową ocenę ryzyka dla całej działalności. Nasi specjaliści oceniają ryzyka związane z klientami i geografią, a następnie weryfikują istniejące kontrole pod kątem brakujących dowodów lub nieaktualnych założeń.
- Porównanie polityk z rzeczywistymi praktykami
Porównujemy pisemne polityki dotyczące wdrażania, monitorowania i przechowywania dokumentacji z działaniami personelu. Otrzymują Państwo listę działań naprawczych, a Państwa prawnik potwierdza, które przepisy prawne mają zastosowanie.
- Wybór odpowiedniego oprogramowania
Pomagamy Państwu opracować wymagania dotyczące KYC, kontroli sankcji i narzędzi analityki blockchain. Przeglądamy opcje oprogramowania i planujemy testy, ale to Państwo podejmują decyzję o zakupie i podpisują umowę.
- Edukacja zespołu
Tworzymy briefingi dla personelu i listy odpowiedzi dla regulatorów, wykorzystując Państwa dokumenty wewnętrzne do opracowania odpowiedzi. To Państwo pozostają osobą, która zatwierdza każdą ostateczną odpowiedź.
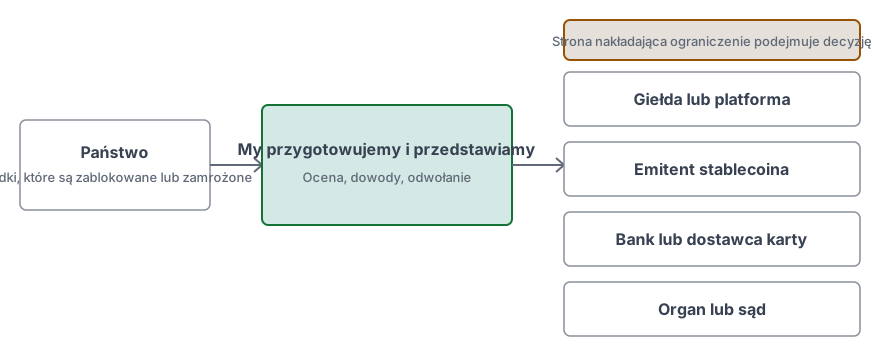
Jak przebiega Twoja sprawa
- Bezpłatna wstępna ocena
Opisują Państwo swoją działalność, wymagania i powód, dla którego potrzebują pomocy. Napiszemy do Państwa, informując, czy niezależni specjaliści ds. zgodności mogą pomóc i jakie konkretne informacje byliby potrzebni.
- Zakres na piśmie oraz opłata
Przed dokonaniem jakiejkolwiek płatności przedstawiamy Państwu pisemny zakres, proponowanych specjalistów, rezultaty oraz model wynagrodzenia. Wspólnie precyzyjnie określamy, co jest objęte, a co wykracza poza umowę.
- Gromadzenie faktów
Specjaliści przeanalizują Państwa dokumenty i porozmawiają z członkami zespołu. Otrzymają Państwo listę konkretnych pytań oraz ustalony harmonogram udzielania odpowiedzi.
- Przygotowanie projektów wyników
Specjaliści opracują dla Państwa projekty dokumentów lub kompleksowy raport o lukach. Przeglądamy te projekty pod kątem dokładności faktów i przejrzystości przed przedstawieniem ich członkom Państwa wewnętrznego zespołu.
- Ostateczne przekazanie
Otrzymasz Państwo wszystkie ostateczne wersje dokumentów oraz listę działań z określeniem osób odpowiedzialnych. Wyznaczony inspektor ds. zgodności zachowuje pełną odpowiedzialność za cały program zgodności.
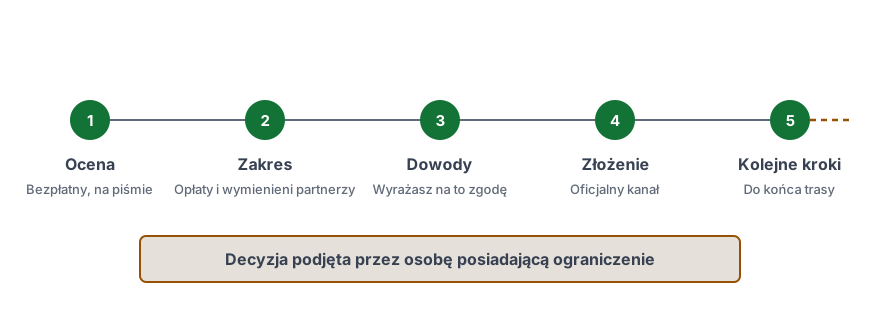
Co przygotować
- Krótki opis oferowanych usług, profilu klientów oraz krajów, w których Państwo działają.
- Aktualne polityki AML, KYC, sankcyjne i monitorowania, w tym projekty, które nie są jeszcze ostateczne.
- Potrzebujemy najnowszej oceny ryzyka wraz z datą jej sfinalizowania.
- Prosimy o dostarczenie schematu organizacyjnego przedstawiającego role kierownictwa, działu zgodności i członków rady nadzorczej.
- Prosimy o udostępnienie przykładów formularzy onboardingowych klientów oraz alertów po usunięciu danych prywatnych klientów.
- Z jakich narzędzi KYC, screeningowych i analitycznych Państwo korzystają i jakie funkcje każde z nich pełni.
- Wszelkie pytania, ustalenia lub pisma pochodzące od regulatora, audytora, banku lub partnera płatniczego.
- Szczegóły dotyczące posiadanych licencji lub rejestracji.
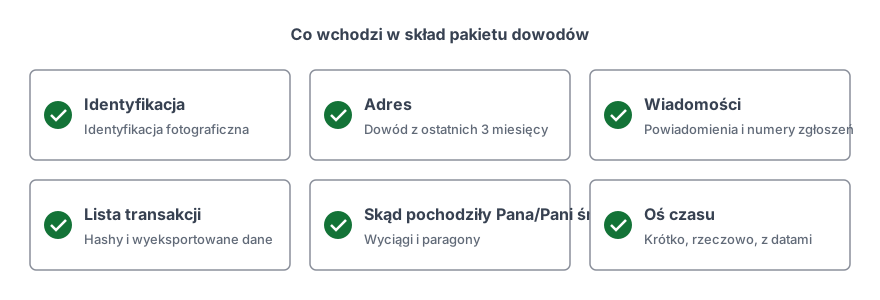
Czego nie możemy zrobić
- Nasza rola ma charakter doradczy, ale nie jesteśmy kancelarią prawną ani certyfikowanym audytorem. Nie jesteśmy regulowanymi oficerami raportującymi pranie pieniędzy i nie możemy certyfikować zgodności.
- Nie będziemy pełnić funkcji Państwa inspektora ds. zgodności, decydować, kim mogą być Państwa klienci, ani składać raportów do jakiegokolwiek organu w Państwa imieniu. Obowiązki te pozostają po Państwa stronie.
- Regulator, bank lub audytor samodzielnie ocenia Państwa dokumenty i stanowiska. Nie możemy zmienić tego wyniku i nie obiecujemy Państwu licencji, konta ani zatwierdzenia.
- Przegląd, który koordynujemy, ma charakter doradczy. Nie zastępuje on niezależnego audytu ani żadnego przeglądu wymaganego przez prawo od wykwalifikowanego podmiotu.
- Nikt tutaj nigdy nie poprosi Cię o frazę seed, klucz prywatny ani hasła. Nie potrzebujemy również dostępu do portfeli ani środków klientów.
Ile to trwa
Czas realizacji zależy od wielkości firmy, liczby prowadzonych produktów oraz szybkości odpowiedzi zespołu na nasze pytania. Skoncentrowany przegląd wymaga mniej czasu niż pełny zestaw polityk. Terminy są uzgadniane w pisemnym zakresie, a my wcześnie informujemy o ewentualnych opóźnieniach.
Cennik
Ocena jest bezpłatna. Po jej zakończeniu przesyłamy pisemną wycenę obejmującą zakres i model opłat, z wyszczególnionymi kosztami niezależnych specjalistów. Żadne opłaty nie są naliczane, dopóki nie poinformujemy, czy możemy pomóc, a Ty zaakceptujesz zakres. Cennik →
Powiązane sytuacje
- Analiza due diligence i ocena ryzyka dla firm kryptowalutowych. Udokumentowane, oparte na dowodach kontrole kontrahentów, klientów i portfeli, każda z jasną oceną ryzyka.
- Doradztwo kryptowalutowe w zakresie monitorowania transakcji. Ustal scenariusze monitorowania, progi i procedury alertów dla działań on-chain i off-chain.
- Raport analizy blockchain. Raport o źródle środków ze śledzenia transakcji, przygotowany do odczytu przez zespół ds. zgodności.
- Rozwiązywanie flag ryzyka i screeningów portfela. Oznaczony jako adres wysokiego ryzyka przez narzędzia screeningowe: prześledź środki i zakwestionuj to.
Czytaj dalej
Sources
Przedstawione fakty pochodzą z wiarygodnych dokumentów. Ponieważ strony te są często aktualizowane, należy sprawdzić oryginalne źródło, aby potwierdzić najbardziej aktualne sformułowania.
- Application of FinCEN's Regulations to Certain Business Models Involving Convertible Virtual Currencies (FIN-2019-G001) · Financial Crimes Enforcement Network (FinCEN)
- Cryptoassets: AML / CTF regime · Financial Conduct Authority
- Guidelines amending the ML/TF Risk Factors Guidelines (EBA/GL/2024/01) · European Banking Authority
Wszystkie informacje na tej stronie mają charakter ogólny i nie stanowią porady prawnej.